您好,欢迎来到顺海科技!
搜索
|
0755-28100016
中文
中文
EN
首页
在线购买
产品中心
电阻
电容
保险丝
电感
二三极管/晶体管
放电管
连接器
场效应管(MOS)
碳化硅(SiC)器件
磁珠
代理品牌
新闻中心
公司新闻
产品新闻
行业新闻
元器件百科
技术资讯
知识解答
规格书下载
关于我们
公司简介
发展规划
荣誉资质
加入我们
联系我们
联系方式
在线留言
首页
在线购买
产品中心
电阻
电容
保险丝
电感
二三极管/晶体管
放电管
连接器
场效应管(MOS)
碳化硅(SiC)器件
磁珠
代理品牌
新闻中心
公司新闻
产品新闻
行业新闻
元器件百科
技术资讯
知识解答
规格书下载
关于我们
公司简介
发展规划
荣誉资质
加入我们
联系我们
联系方式
在线留言
公司新闻
行业新闻
产品新闻
元器件百科
技术资讯
知识解答
首页
元器件百科
太阳诱电2027财年Q2财报深度:AI+车载双轮驱动,MLCC开启量价齐升周期
快速选型
请选择分类
合金电阻
长电极电阻
四脚电阻
金属膜电阻
分流器电阻
功率电阻
精密电阻
高压电阻
晶圆电阻
抗硫化电阻
抗浪涌电阻
贴片电阻
采样电阻
车规电阻
排阻
NTC热敏电阻
压敏电阻
贴片电容
钽电容
超级电容
电解电容
薄膜电容
安规电容
高压瓷片电容
车规电容
高频电容
排容
可调电容
高分子电容
硅电容
贴片保险丝
自恢复保险丝
陶瓷管保险丝
塑胶型保险丝
玻璃管保险丝
三端保险丝
温度保险丝
电力保险丝/熔断器
玻璃管保险丝
一体成型电感
高频电感
共模电感
功率电感
铁氧体贴片电感
二极管
三极管
TVS瞬态抑制二极管
稳压二极管
肖特基二极管
可控硅
整流器
ESD保护管
通用晶体管
晶体管
达林顿晶体管
光耦
开关管/双向触发管
GDT陶瓷气体放电管
TSS半导体放电管
线到板连接器
板对板连接器
排针连接器
排母连接器
简牛连接器
IDC连接器
USB连接器
SCSI连接器
HDMI连接器
D-SUB 连接器
君芯(JX)
美国万代AOS
蓝箭MOS
DIODES(美台) MOS
Infineon(英飞凌) MOS
长电MOS
乐山无线电(LRC) MOS
无锡新洁能(NCE) MOS
Nexperia(安世) MOS
友顺(UTC)MOS管
罗姆(ROHS) MOS管
东芝(TOSHIBA) MOS管
安森美(onsemi) MOS管
晶导微mos
维安MOS
碳化硅(SiC) MOS
碳化硅(SiC)肖特基二极管
村田磁珠
太诱磁珠
顺络磁珠
麦捷磁珠
奇力新磁珠
风华磁珠
TAI-TECH(台庆)磁珠
TDK(东电化)磁珠
请选择品牌
亿能科技(ELLON)
特思嘉(TXGA)
天二科技(Ever Ohms)
华德电子(Walter)
硕凯电子(SOCAY)
陆海电子(SEA & LAND)
丽智电子(LIZ)
三环集团(CCTC)
良胜电子(LANSON)
友顺科技(UTC)
丽晶美能
信维(Sunway)
君芯半导体
惠州市广大碳基半导体有限公司
毫欧电子
基美(KEMET)
村田(Murata)
TDK
AVX
威世(Vishay)
太诱(TAIYO)
三星电子(Samsung)
厚声(UNI-ROYAL)
国巨股份(YAGEO)
光颉科技(ViKing)
顺络(Sunlord)
麦捷科技(Micogate)
萨瑞微电子(Surrey)
力特(Littelfuse)
大毅(TA-I)
巴斯曼(Bussmann)
金科(Jinke)
功得(CONQUER)
伯恩斯(BOURNS)
伊萨(ISA)
进工业(SUSUMU)
富致(FUZETEC)
集电通(JDT)
罗姆(ROHM)
松下电器(Panasonic)
KOA
AEM
聚鼎(PTTC)
长晶科技/长电
风华高科
泰科TE
欧姆龙OMRON
台庆TAI-TECH
中微爱芯(i-CORE)
富满微(FM)
华邦WINBOND
普冉(puya)半导体
旺宏電子(MXIC)
镁光(Micron)
兆易创新(GigaDevice)
赛普拉斯(Cypress)
博雅科技(BOYA TECHNOLOGY)
上海贝岭(BELLING)
Adesto
时恒电子
芯源系统(MPS)
霍尼韦尔(Honeywell)
亿光电子(everlight)
宇阳(EYANG)
禾伸堂(HEC)
华新科技(walsin)
信昌(PSA)
高奇普(KORCHIP)
立隆(LELON)
三莹(SAMYOUNG)
尼吉康(nichicon)
丰宾(capxon)
红宝石(Rubycon)
艾华(Aishi)
易利嘉(EGC)
旺诠(RALEC)
富捷(FOSAN)
君耀(brightking)
奇力新(Chilisin)
线艺电感(Coilcraft)
胜美达(sumida)
乐山无线电(LRC)
美台(Diodes)
晶导微(JD)
英飞凌(infineon)
强茂(PANJIT)
安世(Nexperia)
安森美(ON)
意法半导体(ST)
蓝箭(Blue Rocket)
辰达(MDD)
扬杰(YJ)
德昌(takcheong)
台湾迪迦(TW-GMC)
時科(Sk)
萨科微(Slkor)
伯恩(BORN)
合科泰(HKT)
万代(AOS)
德州仪器(TI)
亚德诺(ADI)
美信(MAXIM)
恩智浦(NXP)
瑞昱(REALTEK)
瑞萨(Renesas)
维安(WAYON)
请选择系列
0306华德宽电极合金电阻
0448 力特贴片保险丝 镀金特快断
0453系列NANO特快断贴片保险丝
0454系列力特镀银贴片保险丝
0456系列力特NANO特快断贴片保险丝
0508系列华德宽电极合金电阻
0612天二宽电极电阻
1020华德宽电极合金电阻
1206 硕凯贴片放电管
1210 硕凯贴片气体放电管
1218天二宽电极电阻
1225华德宽电极合金电阻
1812 硕凯贴片放电管
2030 天二宽电极电阻
3Peak(思瑞浦)放大器
407力特1206延时贴片保险丝
435系列0402慢断力特贴片保险丝
437系列力特1206快断贴片保险丝
438系列力特0603快断贴片保险丝
440系列力特1206贴片保险丝
441系列力特0603贴片保险丝
443 力特NANO贴片保险丝
443LC系列280V力特延时贴片保险丝
458系列 Nano 力特1206贴片保险丝
462 NANO 延时保险丝
466系列力特1206薄膜快断保险丝
469系列力特1206慢断贴片保险丝
5*20 WN系列电力保险丝
501系列力特1206大电流贴片保险丝
6*30 WM系列电力保险丝
Adesto存储芯片
ADI(亚德诺)放大器
ADI(亚德诺)逻辑芯片
AVX 钽电容
Belling(上海贝岭)存储器
BORN(伯恩)二极管
BOYAMICRO(博雅)存储器
Broadcom(博通)放大器
Corebai(芯佰微)放大器
CYPRESS(赛普拉斯)存储器
DIODES(美台) 三极管
DIODES(美台) 放大器
DIODES(美台)二极管
DIODES(美台)逻辑芯片
ELLON 0102晶圆电阻
ELLON 0204晶圆电阻
ELLON 0207晶圆电阻
ELLON 0805精密电阻
ELLON 1206精密电阻
ELLON分流电阻(铜排)
ELLON开尔文分流电阻
Ellon抗浪涌电阻
Ellon抗硫化电阻
ELLON高压电容
FM(富满)逻辑芯片
Gainsil(聚洵)放大器
Gigadevice(兆易创新)存储器
HEC高压电容
HFCL华德1206四端子合金电阻
HGSEMI(华冠)放大器
Hottech(合科泰) 三极管
i-CORE(中微爱芯)放大器
i-CORE(中微爱芯)逻辑芯片
Infineon(英飞凌) 放大器
Infineon(英飞凌)三极管
Infineon(英飞凌)二极管
KEMET钽电容
KOA精密电阻
KOA贴片电阻
LFC/LFP 电力保险丝31.5A-80A 500VAC/125VDC
Linear(凌力尔特)放大器
LRC(乐山无线电)二极管
LRC(乐山无线电)半导体放电管
LRC(乐山无线电)存储芯片
LRC(乐山无线电)射频芯片
LRC(乐山无线电)放大器
LRC(乐山无线电)整流桥
LRC(乐山无线电)模拟IC
LRC(乐山无线电)电源管理IC
LRC(乐山无线电)稳压IC
LRC(乐山无线电)达林顿管
LRC(乐山无线电)驱动芯片
Maxim(美信)放大器
MDD(辰达)二极管
MF72-SCN0.7D-20~10D-20 NTC插件热敏电阻
MF72-SCN0.7D-25~5D-25 NTC插件热敏电阻
MF72-SCN1.3D-13~16D-13 NTC插件热敏电阻
MF72-SCN1.3D-15~47D-15 NTC插件热敏电阻
MF72-SCN2.5D-11~60D-11 NTC插件热敏电阻
MF72-SCN2.5D-9~300D-9 NTC插件热敏电阻
MF72-SCN5D-5~200D-5 NTC插件热敏电阻
MF72-SCN5D-7~200D-7 NTC插件热敏电阻
MFR0508天二合金电阻
MFR1225天二长电极电阻
MHC/MHP 电力保险丝10A-30A 500VAC/500VDC
Microchip(微芯科技)存储器
Microchip(微芯科技)放大器
Microchip(微芯科技)逻辑芯片
Micron(镁光)存储器
MIC舜变二极管
MOV 05D-20D插件压敏电阻
MOV 25D-53D插件压敏电阻
MTPP 电力保险丝40A-40A 250VAC
MXIC(旺宏电子)存储器
Nexperia(安世) 三极管
Nexperia(安世) 接口芯片
Nexperia(安世)二极管
Nexperia(安世)逻辑芯片
NXP(恩智浦) 接口芯片
NXP(恩智浦)逻辑芯片
ON(安森美)二极管
ON(安森美)存储器
ON(安森美)放大器
ON(安森美)电子保险丝
ON(安森美)逻辑芯片
PANJIT(强茂)二极管
PUYA(普冉)存储器
REALTEK(瑞昱)
Renesas(瑞萨) 放大器
ROHM(罗姆) 放大器
ROHM(罗姆)二极管
ROHM(罗姆)存储器
RUNIC(润石) 放大器
Samsung(三星)存储器
SC2E5 气体放电管
SC2E5 贴片气体放电管
SC2E6 贴片气体放电管
SC2E8 气体放电管
SC2H8 气体放电管
SC2K8 硕凯放电管
SC3E5 硕凯三端放电管
SC3E6 硕凯三端放电管
SC3E8 硕凯三端放电管
SGMICRO(圣邦微) 放大器
SK(时科) 二极管
Slkor(萨科微) 二极管
SOT-353 静电保护器
ST(意法) 放大器
ST(意法)二极管
ST(意法)存储器
ST(意法半导体)接口芯片
Stackpole长电极电阻
takcheong(德昌) 二极管
TDK 安规电容
TDK 高压电容
TDK(EPCOS)电解电容
TDK共模电感
TDK功率电感
TDK热敏电阻
TDK贴片电容
TDK车规电容
TDK高频电感
TI(德州仪器) 放大器
TI(德州仪器)接口芯片
TI(德州仪器)逻辑芯片
TISP61089B SOPP-8L TSS 半导体放电管
Toshiba(东芝)存储器
Toshiba(东芝)逻辑芯片
TVS瞬变二极管
TWGMC(迪嘉) 二极管
Vishay(威世) 二极管
WD25 电力保险丝150A-250A 750VDC
WD35 电力保险丝150A-400A 800VDC
WD50 电力保险丝200A-400A 300VDC
WD60 电力保险丝200A-600A 500VDC
WD60X 电力保险丝500A-500A 500VDC
WD70电力保险丝250A-600A 700VDC
WD80电力保险丝200A-500A 250VDC
WE30电力保险丝50A-600A 700VDC
WE35电力保险丝60A-150A 800VDC
WE40电力保险丝500A-600A 800VDC
WE50电力保险丝60A-300A 500VAC
WE55电力保险丝100A-400A 200VAC
WH25电力保险丝50A-100A 800VDC
WH30电力保险丝10A-250A 500VDC
WH40电力保险丝5A-150A 700VDC
WH60电力保险丝20A-400A 150VDC
WHFMM 电力保险丝 500A~700A 690VAC/50KA~500VDC/10KA
Winbond(华邦)存储器
WJ30电力保险丝4A-30A 1500VDC
WJ45电力保险丝5A-50A 800VDC
WJ50电力保险丝5A-10A 700VDC
WJ60电力保险丝63A-125A 500VAC
WL10电力保险丝5A-60A 200VDC
WL20电力保险丝5A-50A 500VDC
WL25电力保险丝2A-30A 600VAC/600VDC
WL30电力保险丝5A-50A 700VDC
WL40电力保险丝440mA-15A 1000VAC/1000VDC
WL50电力保险丝1A-30A 1000VDC
WL55电力保险丝2.5A-6A 1500VDC
WL60电力保险丝2A-15A 1500VDC
WM10电力保险丝200mA-12A 600VAC/600VDC
WM20电力保险丝200mA-3A 660VAC/1000VDC
WM30电力保险丝200mA-30A 660VAC/660VDC
WM40电力保险丝15A-30A 660VAC/660VDC
WM50电力保险丝20A-50A 250VAC/150VDC
WM70电力保险丝5A-50A 75VAC
WN30电力保险丝200mA-20A 500VDC
WS80 电力保险丝 100A 1500VDC/20KA
YANGJIE(扬杰科技)
三星贴片电容
三环贴片电容
三莹电解电容
东沃TVS管
东芝(TOSHIBA)二极管
东芝(TOSHIBA)光耦
东芝(TOSHIBA)微处理器
东芝(TOSHIBA)接口芯片
东芝(TOSHIBA)放大器
东芝(TOSHIBA)晶体管
东芝(TOSHIBA)电子保险丝
东芝(TOSHIBA)电源管理IC
东芝(TOSHIBA)稳压IC
东芝(TOSHIBA)负载开关
东芝(TOSHIBA)过温检测芯片
东芝(TOSHIBA)音视频处理器
东芝(TOSHIBA)驱动IC
丰宾电解电容
丽智分流器
丽智功率电阻
丽智合金电阻
丽智抗硫化电阻
丽智高压电阻
乐山无线电(LRC) 三极管
亚德诺(ADI)接口芯片
亿光可控硅
亿能一体成型电感
亿能分流器
亿能功率电感
亿能功率电阻
亿能合金电阻
亿能晶圆电阻
亿能精密电阻
亿能精密电阻
亿能贴片电阻
亿能长电极电阻
亿能高压电阻
伯恩斯TVS管
伯恩斯功率电感
伯恩斯自恢复保险丝
伯恩斯金属膜电阻
伯恩斯长电极电阻
信昌功率电感
信昌贴片电容
信维合金电阻
光颉 0402精密电阻
光颉 0603精密电阻
光颉 1206精密电阻
光颉0102 晶圆电阻
光颉0204 晶圆电阻
光颉0207 晶圆电阻
光颉合金电阻
光颉宽电极电阻
光颉晶圆电阻
光颉精密电阻
光颉精密电阻
光颉贴片电阻
力特451系列 Nano 快断贴片保险丝
力特452-NANO Slo-Blo贴片保险丝
力特温度保险丝
力特熔断器
力特玻璃管保险丝
力特自恢复保险丝
力特贴片保险丝
力特陶瓷管保险丝
功得玻璃管保险丝
功得陶瓷管保险丝
华德0603F贴片保险丝
华德0603T贴片保险丝
华德1032HB贴片保险丝
华德1032SF贴片保险丝
华德1032ST贴片保险丝
华德1206F贴片保险丝
华德1206HC贴片保险丝
华德1206SF贴片保险丝
华德1206T贴片保险丝
华德2000圆形超小型保险丝
华德2010方形超小型保险丝
华德2020方形贴片保险丝
华德2020方形超小型保险丝
华德2040方形保险丝
华德2410F贴片保险丝
华德2410H贴片保险丝
华德2410LT贴片保险丝
华德6125SF贴片保险丝
华德6125SH贴片保险丝
华德BGF/BFP玻璃管保险丝
华德BGT/BTP玻璃管保险丝
华德CIS/CSP玻璃管保险丝
华德FCP微型保险丝
华德FDP陶瓷管保险丝
华德FEP微型保险丝
华德FHC/FHP陶瓷管保险丝
华德FSC陶瓷管保险丝
华德FSD玻璃管保险丝
华德HP-F2003保险丝座与配件6.35*30 &6.35*31.75
华德ICP陶瓷管保险丝
华德JDC/JDP玻璃管保险丝
华德JGC/JGP玻璃管保险丝
华德MDC/MDP玻璃管保险丝
华德MDS/MDT玻璃管保险丝
华德MFS/MFP玻璃管保险丝
华德MGC/MGP玻璃管保险丝
华德MSH合金电阻
华德MTC陶瓷管保险丝
华德MTG玻璃管保险丝
华德MTP陶瓷管保险丝
华德MTT陶瓷管保险丝
华德R3-11保险丝座与配件 5.2x20
华德R3-12保险丝座与配件 5.2x20
华德R3-13保险丝座与配件6.35*30 &6.35*31.75
华德R3-9保险丝座与配件6.35*30 &6.35*31.75
华德SBC/SBP陶瓷管保险丝
华德SCC/SCP陶瓷管保险丝
华德SGP玻璃管保险丝
华德SIC/SIP玻璃管保险丝
华德SLA玻璃管保险丝
华德TAP玻璃管保险丝
华德TB温度保险丝
华德TCP微型保险丝
华德TDP陶瓷管保险丝
华德TEP微型保险丝
华德TE温度保险丝
华德TG温度保险丝
华德TMD玻璃管保险丝
华德TME玻璃管保险丝
华德TNP微型保险丝
华德TSC+P陶瓷管保险丝
华德TSC陶瓷管保险丝
华德TSD玻璃管保险丝
华德TU温度保险丝
华德WDH1保险丝座与配件 38*75
华德WDH2保险丝座与配件 38*70
华德WEH1保险丝座与配件 30*65
华德WEH2保险丝座与配件 30*50
华德WJ-30H保险丝座与配件 14X51
华德WL-206保险丝座与配件 6.35X30 & 6.35X31.75
华德WL-208保险丝座与配件 5.2x20
华德WL-209保险丝座与配件 5.2x20
华德WL-210A保险丝座与配件 5.2x20
华德WL-210D保险丝座与配件 5.2x20
华德WL-210E保险丝座与配件
华德WL-211A保险丝座与配件 D=6
华德WL-211保险丝座与配件 6.35*30 &6.35*31.75
华德WL-212保险丝座与配件 5.2x20
华德WL-216M保险丝座与配件 D-10
华德WL-52H保险丝座与配件 10X38
华德WL-60H保险丝座与配件 10X85
华德合金电阻
华德四脚电阻
华德塑胶型保险丝
华德宽电极电阻
华德微型保险丝
华德温度保险丝
华德熔断器
华德玻璃管保险丝
华德贴片0402F保险丝
华德贴片保险丝
华德陶瓷管保险丝
华新科贴片电容
华科贴片电容
华科贴片电阻
厚声功率电阻
厚声功率电阻
厚声抗浪涌电阻
厚声排阻
厚声贴片电阻
厚声采样电阻
厚声高压电阻
友顺(UTC)ESD静电管
友顺(UTC)TVS管
友顺(UTC)二极管
友顺(UTC)可控硅
友顺(UTC)射频芯片
友顺(UTC)放大器
友顺(UTC)晶体管
友顺(UTC)模拟IC芯片
友顺(UTC)电源管理芯片
友顺(UTC)达林顿管
友顺(UTC)通用晶体管
友顺(UTC)音视频处理器
友顺(UTC)驱动芯片
君耀TVS管
君耀半导体放电管
君耀压敏电阻
君耀自恢复保险丝
君耀陶瓷气体放电管
国巨合金电阻
国巨抗浪涌电阻
国巨抗硫化电阻
国巨排容
国巨排阻
国巨精密电阻
国巨贴片电容
国巨贴片电阻
国巨车规电容
国巨车规电阻
国巨采样电阻
国巨高压电容
国巨高压电阻
国巨高频电容
基美贴片电容
大毅合金电阻
大毅长电极电阻
天二0201精密电阻
天二0402精密电阻
天二0603精密电阻
天二0805精密电阻
天二1206精密电阻
天二1210精密电阻
天二2010精密电阻
天二MFF1225金属微四端子电阻
天二分流器
天二功率电阻
天二合金电阻
天二四脚电阻
天二抗浪涌电阻
天二抗浪涌电阻(耐突波电阻)
天二抗硫化电阻
天二排阻
天二精密电阻
天二精密贴片电阻
天二贴片电阻
天二车规电阻
天二采样电阻
天二金属膜电阻
天二长电极电阻
天二高压电阻
太诱功率电感
太诱电解电容
太诱贴片电容
太诱车规电容
太诱高频电感
奇力新一体成型电感
奇力新功率电感
奇力新高频电感
威世功率电感
威世合金电阻
威世热敏电阻
威世精密电阻
威世钽电容
宇阳贴片电容
安森美(onsemi) 复位IC
安森美(onsemi) 控制器
安森美(onsemi) 碳化硅(SiC)
安森美(onsemi)二极管
安森美(onsemi)以太网芯片
安森美(onsemi)光耦
安森美(onsemi)存储器
安森美(onsemi)开关
安森美(onsemi)微处理器
安森美(onsemi)接口芯片
安森美(onsemi)整流器
安森美(onsemi)时钟IC
安森美(onsemi)晶体管
安森美(onsemi)模拟IC
安森美(onsemi)比较器
安森美(onsemi)电源管理IC
安森美(onsemi)稳压IC
安森美(onsemi)蓝牙芯片
安森美(onsemi)音视频处理器
安森美(onsemi)驱动IC
富捷贴片电阻
富致自恢复保险丝
尼吉康电解电容
巴斯曼0603FA贴片保险丝
巴斯曼0603HV系列贴片保险丝
巴斯曼1025FA系列贴片保险丝
巴斯曼1025HC系列贴片保险丝
巴斯曼1025TD系列贴片保险丝
巴斯曼1145HV-and-1350HV系列贴片保险丝
巴斯曼1145HVA系列贴片保险丝
巴斯曼1245-UMF系列贴片保险丝
巴斯曼1245HC系列贴片保险丝
巴斯曼3216FF系列贴片保险丝
巴斯曼3216LV系列贴片保险丝
巴斯曼3216TD系列贴片保险丝
巴斯曼6125FF系列贴片保险丝
巴斯曼6125TD系列贴片保险丝
恩智浦(NXP)射频芯片
恩智浦(NXP)无线蓝牙芯片
恩智浦(NXP)模拟IC芯片
恩智浦(NXP)电源管理芯片
恩智浦(NXP)音视频芯片处理器
时恒热敏电阻
旺诠厚膜电阻
旺诠合金电阻
易利嘉安规电容
易利嘉高压电容
晶导微TVS管
晶导微二极管
村田共模电感
村田功率电感
村田安规电容
村田微调电容
村田排容
村田热敏电阻
村田硅电容
村田贴片电容
村田超级电容
村田车规贴片电容
村田高分子电容
村田高压电容
村田高压电阻
村田高频电容
村田高频电感
松下热敏电阻
松下电解电容
松下薄膜电容
松下钽电容
槟城TVS管
槟城陶瓷气体放电管
毫欧分流器
特思嘉 D-USB 连接器
特思嘉 HDMI 连接器
特思嘉 IDC连接器
特思嘉 SCSI 连接器
特思嘉 USB连接器
特思嘉 排母连接器
特思嘉 排针连接器
特思嘉 板到板连接器
特思嘉 简牛连接器
特思嘉 线到板连接器
禾伸堂贴片电容
立隆电解电容
红宝石电解电容
维安 ESD
维安TVS
维安半导体放电管
维安合金电阻
维安自恢复保险丝
维安贴片保险丝
维安陶瓷气体放电管
罗姆(ROHM)驱动芯片
美信(Maxim) 接口芯片
美台TVS管
聚鼎三端保险丝
聚鼎自恢复保险丝
良胜三端保险丝
良胜方形保险丝
良胜温度保险丝
良胜熔断器
良胜玻璃管保险丝
良胜玻璃管保险丝
良胜贴片保险丝
良胜陶瓷管保险丝
良胜陶瓷管保险丝
艾华电解电容
芯声贴片电容
英飞凌TVS管
蓝宝 三端保险丝
蓝箭(BLUE ROCKET)二极管
蓝箭三极管
金科低阻贴片自恢复保险丝
金科插件式圆形自恢复保险丝
金科插件式方形自恢复保险丝
金科条状自恢复保险丝
金科贴片自恢复保险丝
长晶/长电SiC芯片
长晶/长电可控硅
长晶/长电复位IC
长晶/长电晶体管
长晶/长电比较器
长电/长晶 三极管
长电/长晶放大器
长电/长晶整流桥
长电/长晶电源管理IC
长电/长晶稳压IC
长电/长晶达林顿管
长电/长晶驱动IC
长电TVS管
长电二极管
长电稳压二极管
长电肖特基二极管
陆海0603自恢复保险丝
陆海0805自恢复保险丝
陆海1206自恢复保险丝
陆海1210自恢复保险丝
陆海1812自恢复贴片保险丝
陆海2018自恢复保险丝
陆海2920自恢复保险丝
陆海自恢复保险丝
集电通自恢复保险丝
静芯微TVS管
顺络 钽电容
顺络一体成型电感
顺络一体成型电感
顺络共模电感
顺络功率电感
顺络压敏电阻
顺络热敏电阻
顺络钽电容
顺络高频电感
风华功率电感
风华功率电阻
风华压敏电阻
风华合金电阻
风华安规电容
风华抗浪涌电阻
风华抗硫化电阻
风华热敏电阻
风华瓷介电容
风华电解电容
风华精密电阻
风华自恢复保险丝
风华贴片电容
风华贴片电阻
风华超级电容
风华车规电容
风华车规电阻
风华铁氧体电感
风华高压电阻
风华高频电感
高压多层MLV贴片压敏电阻
高奇普超级电容
麦捷一体成型电感
麦捷功率电感
麦捷高频电感
搜索
太阳诱电2027财年Q2财报深度:AI+车载双轮驱动,MLCC开启量价齐升周期
时间:2026-11-09
阅读量:6
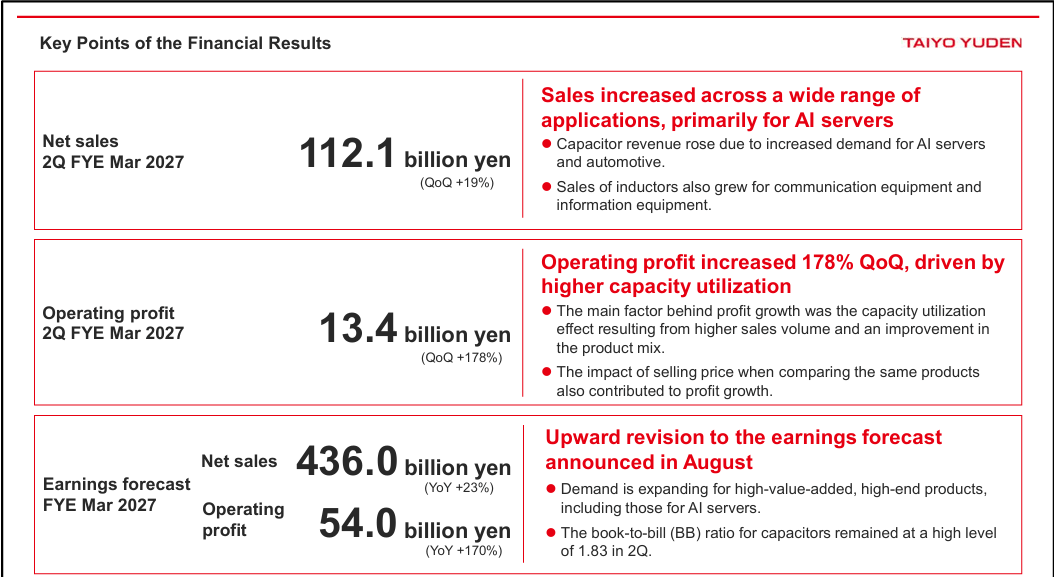
太阳诱电发布2027财年第二季度(截至2026年9月)财报,营收、营业利润大幅超出市场预期,AI服务器与汽车电子拉动MLCC、电感两大主力产品量价齐升,主业盈利显著修复;归母净利润下滑为诉讼计提等非经常性因素扰动,不改景气主线。公司上调全年业绩指引,提前加码AI高端产能,并与TDK达成合作,中长期成长逻辑清晰。
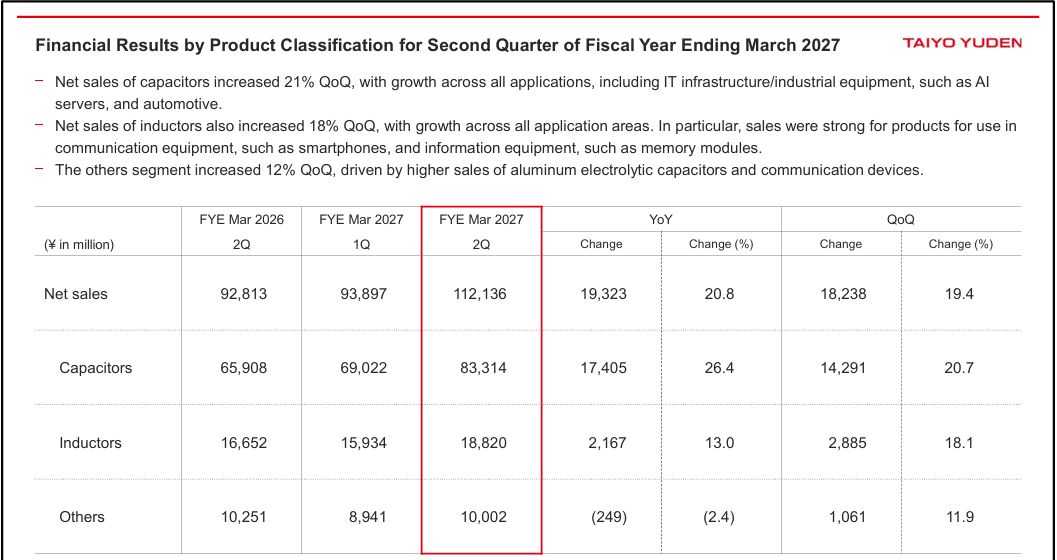
本季度合并营收1121.36亿日元(约52.70亿元),环比+19.4%、同比+20.8%;营业利润133.78亿日元(约6.29亿元),环比大增177.7%,营业利润率回升至11.9%。盈利修复来自产能利用率抬升、高附加值产品占比提升、MLCC价格止跌回升,叠加日元贬值带来汇兑增益。归母净利润56.31亿日元,同比小幅下滑,主要是海外子公司诉讼计提28亿日元损失所致,属于一次性扰动。
产品端
,MLCC仍是核心支柱,营收833.14亿日元,占总营收超74%,环比+20.7%、同比+26.4%。AI服务器带动电容器订单环比大涨28%,订单出货比BB Ratio高达1.83,全公司BB值1.70,连续四季度订单高于营收,行业供需持续收紧,被动元件价格下行周期宣告结束。电感器业务同步回暖,营收188.20亿日元,AI功率电感开启出货,成为新增长曲线。
下游结构上
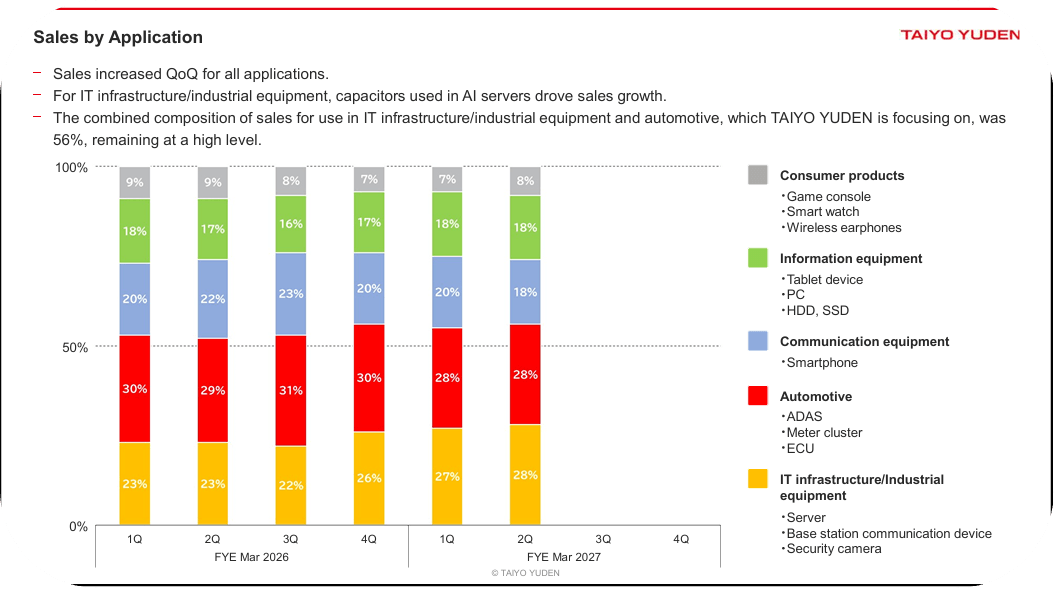
,AI算力基建、汽车电子合计占比56%(各28%),构成双引擎。AI服务器单机元器件用量、规格升级拉动高端大容量、高可靠MLCC与电感需求;车载ADAS、域控制器、电气化需求稳定托底。消费类业务占比仅8%,公司持续向高毛利工业、算力、车载赛道倾斜,盈利质量持续优化。
利润拆解来看
,产能利用率提升是最大正向贡献项;扩产带来的固定成本上涨形成利润抵减。值得关注的是,订单火爆之下库存不增反降,验证终端需求扎实、无渠道压货。
业绩向好背景下,太阳诱电上调全年指引:全年营收目标4360亿日元,营业利润率预期12.4%。同时将AI产能投资计划提前两年,下一财年AI服务器电容器产能翻倍;并和TDK签署备忘录,联合开发AI数据中心、物理AI场景下的MLCC与电感,协同承接高端需求。
写在最后
本季度财报印证AI算力浪潮对高端被动元件的强拉动,叠加车载需求稳健,太阳诱电核心产品线进入量价齐升周期。随着高端产能加速落地、产业协同深化,AI+汽车将打开中长期成长空间,巩固其在高端被动元件赛道的竞争力。
上一篇
下一篇
相关新闻
2026-11-10
从温漂计算到开尔文布线:电流采样电阻的参数、场景与注意事项分析
2026-11-09
储能电池簇过流保护,高压陶瓷保险丝怎么选?
2026-11-06
工商业储能大电流采样,分流器和合金电阻怎么选?
2026-11-05
电流采样电阻选型方法:额定功率降额、TCR 阻值依赖性与脉冲耐受评估
2026-11-05
BMS电源保护板常用电阻类型、选型要求与关键作用深度解析
2026-11-04
低阻采样用裸铜片电阻,如何划分载流与计量的适用边界?
2026-11-03
电力熔断器选型指南:输配电、工业、新能源、消费电子四场景选型要点
2026-11-02
三星电机2026 Q3财报解读:AI服务器与车规双轮驱动,营业利润率提升至18.4%
2026-10-30
同样大小的电阻,为什么有的10Ω、有的100kΩ?答案在中间那层薄膜
2026-10-29
一颗顶两颗|天二CRH功率电阻:布板面积省50%,适配电源、工控、新能源
2026-10-28
温差80℃、采样精度提升15%:拆解兆瓦超充充电桩里的合金电阻应用方案
2026-10-27
LED驱动采样电阻选型干货—— 性能、场景适配度对比
推荐内容
1
0201-2225 全封装 X7R 贴片电容容值速查表|容值换算、厚度规格、选型应用指南
2
电流检测电阻原理、应用场景与高低电流选型及PCB布局规范
3
快慢断保险丝差异详解,看懂熔断过程精准匹配电路保护方案
4
合金电阻不同材质有什么差异?主流合金材质参数、选型、应用全解析
5
陶瓷电容(MLCC):制作原理、核心参数与电气特性详解
6
什么是电子元器件?元件与器件怎么区分?PCB装配工艺详解
7
贴片电阻基础科普:厚膜与薄膜片式电阻工艺、结构、生产工序详解
8
抗硫化电阻与普通厚膜电阻全方位技术对比
9
快熔与慢熔保险丝区别、选型标准及车载电机电路应用规范
10
从限流保护到闭环采样:全面解读电阻元器件的九大关键作用
友情链接:
合金电阻
精密电阻
贴片保险丝
陶瓷管保险丝
二三极/晶体管
电感系列
连接器系列
场效应管(MOS)
磁珠代理系列
华年商城
Copyright © 深圳市顺海科技有限公司 All Right Reserved
粤ICP备15069920号-5
粤公网安备44030002009609号
 粤公网安备44030002009609号

