三星电机2026年第三季度业绩于近期披露。财报数据显示,公司整体呈现 "利润弹性远超营收增长" 的特征,三大业务板块分化显著,AI算力与智能驾驶已成为驱动业绩增长的核心引擎。
整体业绩:利润率实现跨越式提升
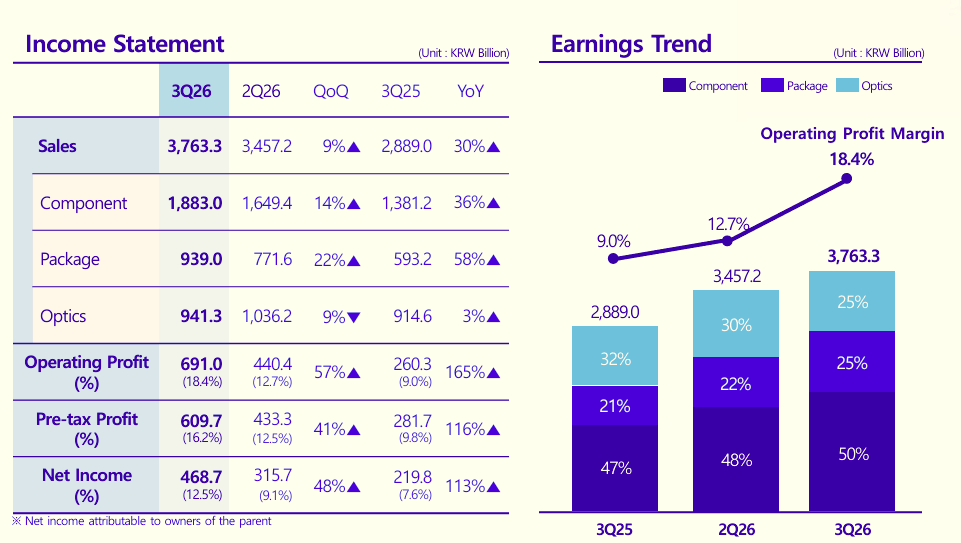
报告期内,三星电机实现总营收37633亿韩元(约合人民币195.69亿元),环比增长9%,同比增长30%。营业利润6910亿韩元(约合人民币35.93亿元),营业利润率达18.4%,较去年同期的9.0% 实现翻倍式提升。净利润4687亿韩元,同比增长113%,盈利能力创下阶段新高。
值得关注的是,营业利润增速显著高于营收增速,反映出公司产品结构升级与涨价传导效应正在集中释放。
三大业务板块 K 型分化
元器件板块(Component):被动元件成为利润支柱
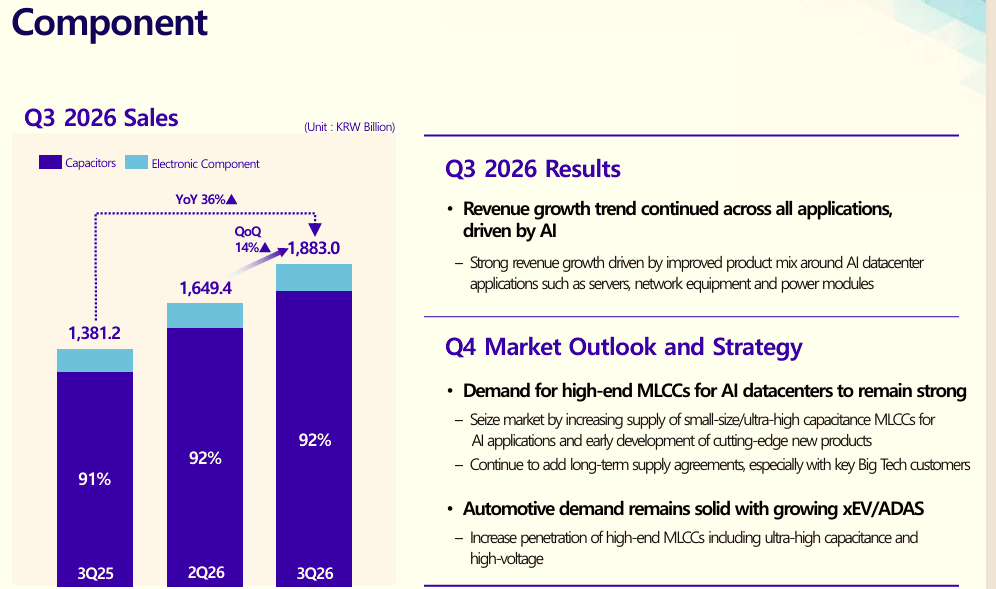
元器件板块以MLCC为核心,报告期内营收18830亿韩元,同比增长36%,环比增长14%。增长主要由AI服务器高容MLCC与ADAS车规MLCC的紧缺涨价驱动。从利润贡献来看,该板块占公司营业利润的比重已从去年同期的47%提升至50%,被动元件业务正式成为三星电机的利润核心支柱。
封装基板板块(Package):AI算力载板爆发
封装基板板块(FCBGA 封装基板)营收9390亿韩元,同比增长58%,环比增长22%,为全公司增速最快的业务板块。AI算力芯片载板需求爆发与ADAS车载基板放量是主要驱动力。该板块的高增长印证了AI算力产业链从芯片向基板环节的传导效应。
光学模组板块(Optics):消费电子承压
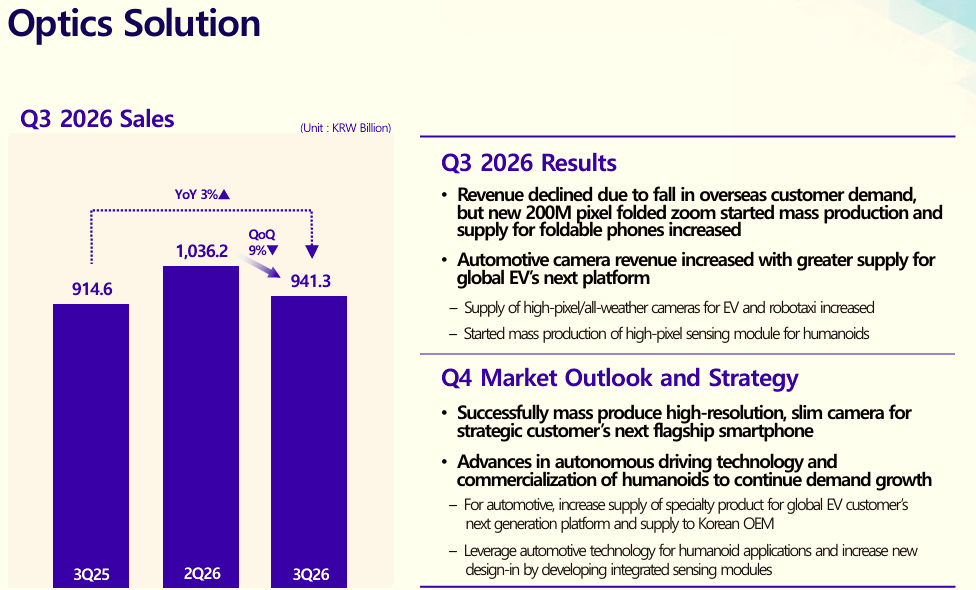
光学模组板块营收9413亿韩元,同比仅增长3%,环比下降9%。手机消费端需求疲软是主要拖累因素,车载光学与人形机器人相关业务部分对冲了下行压力。
增长底层逻辑:结构升级 + 涨价传导
综合财报数据,三星电机本轮业绩高增长的底层逻辑可归纳为三个层面:
产品结构主动调整。 公司主动压缩手机消费级 MLCC 产能,将资源向 AI 服务器高容料号、车规高可靠料号倾斜。这一策略在消费电子需求偏弱的背景下,有效避免了产能闲置与价格战。
涨价传导落地。高端MLCC与 FCBGA载板的溢价能力较强,供需紧平衡状态下,涨价顺利传导至下游,带动整体营业利润率从9.0%提升至18.4%。
供需紧平衡持续。AI服务器高容MLCC交期已拉长至52周,长协订单锁定供给,为后续收入增长提供了确定性支撑。同时覆盖服务器MLCC与AI芯片载板两条产业链,使公司能够双线受益于算力基础设施建设浪潮。

关键结论与行业信号
从三星电机 Q3 财报可以提炼出几个对被动元件及半导体产业链具有参考价值的判断:
其一,算力与智驾已成为本轮被动元件行业高增长的双引擎,传统手机消费类业务持续承压,行业增长逻辑正从 "消费电子周期" 向 "AI + 汽车电子结构升级" 切换。
其二,车规业务呈现双线受益格局 —— 海外高配车型 ADAS 渗透率提升拉动需求,国内高端智能驾驶配套元器件同样面临紧缺。具备车规认证与高可靠料号供应能力的厂商将持续受益。
其三,核心驱动力是结构升级与涨价,而非单纯的产能放量。这意味着行业竞争的关键要素
正在发生变化:从过去的成本与产能竞争,转向高附加值料号的技术能力与客户绑定深度。
风险方面,光学业务板块的疲软暴露了消费电子需求的不确定性;海外贸易壁垒以及 AI 资本开支节奏的变化,可能影响长协订单的持续性,需持续跟踪。
电话:0755-28100016
邮箱:sales.cn@uxingroup.com
地址:中国广东省深圳市龙华新区清祥路宝能科技园9栋B座7楼
 粤公网安备44030002009609号

